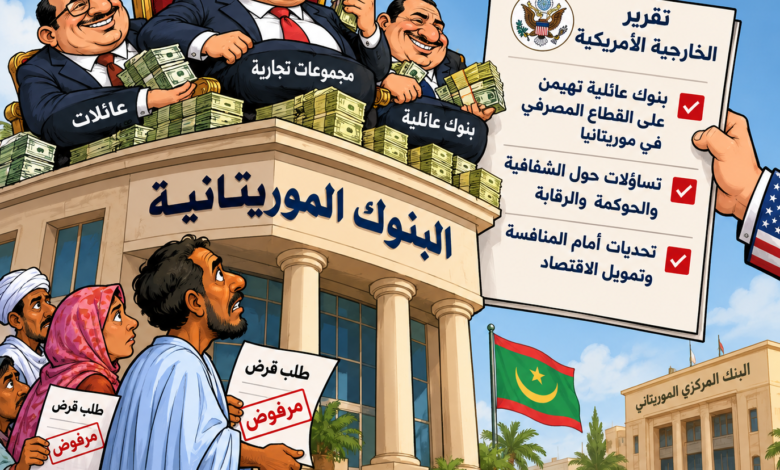
تقرير للخارجية الأمريكية: بنوك عائلية تهيمن على القطاع المصرفي في موريتانيا وتثير تساؤلات حول الشفافية والرقابة
 اليوم السابع الموريتاني | نواكشوط
كشف تقرير لوزارة الخارجية الأمريكية حول مناخ الاستثمار في موريتانيا لعام 2026 عن استمرار هيمنة البنوك المملوكة لعائلات ومجموعات تجارية على القطاع المصرفي الموريتاني، محذرًا من التحديات التي يطرحها هذا الواقع على مستوى الشفافية والحوكمة والرقابة المصرفية، فضلًا عن تأثيره على فرص حصول المستثمرين والمؤسسات الصغيرة والمتوسطة على التمويل.
بنوك عائلية وتمويل مرتبط بالمجموعات التجارية
وأوضح التقرير أن عددًا من البنوك الموريتانية يرتبط بمجموعات تجارية وعائلية، وأن خدماتها المالية تتجه في كثير من الأحيان نحو مؤسسات اقتصادية ذات صلة بمالكيها.
ويثير هذا النموذج تساؤلات بشأن مدى تكافؤ الفرص في الحصول على القروض، ومدى قدرة المؤسسات المصرفية على أداء دورها في تمويل الاقتصاد الوطني بعيدًا عن المصالح التجارية الضيقة.
وبحسب المعطيات المنشورة عن التقرير الأمريكي، يضم القطاع 18 بنكًا محليًا، بينها سبعة بنوك إسلامية، إلى جانب خمس مؤسسات مصرفية تابعة لبنوك أجنبية.
ارتفاع تكلفة التمويل يدفع المستثمرين إلى الخارج
وسلط التقرير الضوء على ارتفاع أسعار الفائدة وتعقيد الإجراءات الإدارية، باعتبارهما من العوامل التي تدفع مستثمرين أجانب إلى البحث عن التمويل خارج موريتانيا بدلًا من الاعتماد على المؤسسات المصرفية المحلية.
وتزداد أهمية هذه الملاحظة في ظل استمرار اعتماد الاقتصاد الموريتاني على القروض البنكية بوصفها المصدر الرئيسي لتمويل الاستثمارات، مع غياب سوق مالية عامة نشطة لتداول الأسهم والسندات حتى منتصف عام 2026.
صندوق النقد الدولي سبق أن حذر من الظاهرة
ولا تمثل هذه الملاحظات أول انتقاد دولي لبنية القطاع المصرفي الموريتاني.
فقد أشار صندوق النقد الدولي، في دراسة منشورة في ديسمبر 2024، إلى أن انتشار البنوك العائلية وضعف الحوكمة ومحدودية الثقة بالمؤسسات المالية تشكل عوامل تعيق تطور الوساطة المالية.
ولفت الصندوق إلى أن القطاع المصرفي الموريتاني، رغم ربحيته المرتفعة نسبيًا، لا يؤدي الدور المنتظر منه في توسيع الخدمات المالية ودعم النمو الاقتصادي الشامل.
إصلاحات تشريعية واختبار التطبيق
وفي المقابل، رصد التقرير الأمريكي خطوات إصلاحية اتخذتها السلطات الموريتانية، من بينها إصدار قانون لإنشاء سوق مالية وطنية في ديسمبر 2024، تمهيدًا لتأسيس بورصة نواكشوط وإيجاد أدوات تمويل بديلة عن القروض المصرفية التقليدية.
كما أشار إلى صدور قانون جديد لمؤسسات الائتمان في يناير 2025، يتضمن آليات لمعالجة أوضاع البنوك المتعثرة وحماية المودعين، فضلًا عن جهود مواءمة المعايير المصرفية الوطنية مع متطلبات «بازل 3»، وتوسع خدمات الدفع الإلكتروني.
غير أن التحدي الأساسي يظل مرتبطًا بمدى انعكاس هذه الإصلاحات على الممارسة الفعلية، خصوصًا فيما يتعلق بالرقابة على القروض الممنوحة للأطراف ذات الصلة، وضمان المنافسة العادلة بين المؤسسات الاقتصادية.
هل تخدم البنوك الاقتصاد أم مصالح مالكيها؟
ويعيد التقرير الأمريكي طرح سؤال جوهري بشأن طبيعة العلاقة بين رأس المال التجاري والنشاط المصرفي في موريتانيا.
فامتلاك العائلات والمجموعات التجارية للبنوك ليس في حد ذاته مخالفة قانونية، غير أن المخاطر تظهر عندما تتداخل مصالح المالكين مع قرارات منح القروض، أو عندما تصبح الموارد المصرفية مركزة في تمويل أنشطة مرتبطة بالمساهمين بدلًا من توجيهها إلى مختلف القطاعات الإنتاجية.
ومن شأن استمرار هذه الاختلالات، إن لم تُعالج، أن يحد من قدرة المقاولات الصغيرة والمتوسطة على التوسع، وأن يضعف مساهمة القطاع المالي في خلق فرص العمل وتنويع الاقتصاد.
تحديات أمام البنك المركزي
وتضع هذه المعطيات البنك المركزي الموريتاني أمام مسؤولية تعزيز الرقابة على المؤسسات المصرفية، وضمان الشفافية في هياكل الملكية، ومراقبة التمويلات الموجهة إلى الأطراف المرتبطة بالمساهمين.
كما تبرز الحاجة إلى تطوير آليات الإفصاح المالي، وتشجيع المنافسة، وتوسيع فرص النفاذ إلى التمويل أمام المستثمرين ورواد الأعمال.
### الخلاصة
إن أهمية التقرير الأمريكي لا تكمن فقط في توصيف هيمنة البنوك العائلية، وإنما في تسليط الضوء على إشكالية أعمق تتعلق بقدرة النظام المصرفي الموريتاني على التحول من منظومة يغلب عليها الارتباط بالمجموعات التجارية إلى قطاع مالي أكثر انفتاحًا وشفافية وقدرة على خدمة الاقتصاد الوطني.
ويبقى السؤال المطروح: هل تنجح الإصلاحات المصرفية الجارية في فك الارتباط المفرط بين ملكية البنوك والمصالح التجارية، أم أن البنية التقليدية للقطاع ستظل عائقًا أمام تمويل الاستثمار وتحقيق المنافسة الاقتصادية؟
المصادر:
* [وزارة التجارة الأمريكية – بيانات مناخ الاستثمار في موريتانيا](https://www.trade.gov/country-commercial-guides/mauritania-investment-climate-statement-ics?utm_source=chatgpt.com).
* [صندوق النقد الدولي – دراسة القطاع المالي الموريتاني، ديسمبر 2024](https://www.imf.org/en/Publications/CR/Issues/2024/12/20/Islamic-Republic-of-Mauritania-Selected-Issues-559806/?utm_source=chatgpt.com).
* [مدار – تغطية تقرير مناخ الاستثمار الأمريكي لعام 2026](https://madar.mr/mauritanie/mauritani
واتساب: 42616160 | www.mauri7.net